
康养旅居的体量已经大到无法被当作补充业态看待。综合第三方市场机构发布的《银发经济蓝皮书》及相关行业数据,2026年全国旅居相关消费规模达3.42万亿元,同比增长38.6%;其中银发康养旅居市场规模达1.42万亿元,贡献了旅居市场41.8%的份额,首次超越亲子研学,成为第一大细分赛道。
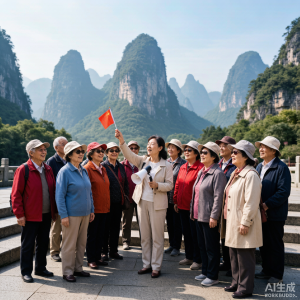
用户侧的数据同样具有说服力。银发康养旅居用户规模达5754万人次,年复购率高达83.2%,展现出较强的用户粘性与增长确定性。核心客群为60—69岁的低龄活力老人,占市场总人数的71.3%。
支撑这一赛道的因素有三层。人口结构层面,我国60岁以上老年人口已达3.23亿,占总人口的23%,预计2035年突破4亿,其中60—69岁低龄活力老人占比超过55%,身体条件较好、时间充裕、观念开放。经济基础层面,据人力资源和社会保障部统计,2025年全国企业退休人员约1.2亿人,月人均养老金约3400元;机关事业单位退休人员超过2200万人,月人均养老金超过6000元。观念转变层面,有调研表明近60%的老年人消费重点已从生存保障转向品质体验,愿意为健康、品质、精神享受付费。
但供给端的结构性问题不容忽视。行业观察指出,康养旅居同质化突出,部分项目仅简单拼接酒店与景点,靠基础检测设备就冒充医养基地,缺少实质康养服务;合规企业则普遍面临回报周期长、建设周期长、用户教育周期长而短期盈利能力弱的"三长一低"困境。
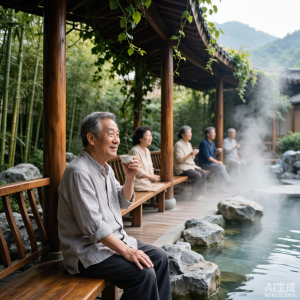
业内提出的破解思路分四个维度。产品端以医养融合为核心打造分层产品:面向60—69岁活力老人,开发融合在地文化、非遗体验的社交型康养旅居;面向70—79岁中龄老人,推出配套医护、药膳、健康监测的疗养长住产品,打通就医绿色通道。信任端联动社区、老年大学等机构获取权威背书,做到收费、资质、服务全流程公开透明,完善售后赔付机制。商业模式上摒弃重资产自建,采用品牌输出、公建民营等轻运营模式,压缩回本周期。政策端则需要标准先行与普惠兼顾。
对有意尝试旅居养老的老年朋友,最实用的两条经验是多看少签、先短后长:先以一周以内的短期体验了解当地气候、医疗与生活配套,确认适应后再考虑长住;签约前核实机构资质与实际提供的康养服务内容,把"包含哪些医护服务、紧急情况如何处理"写进合同。舒适的气候只是选项之一,可及的就医条件和真实的照护能力,才是长期居住的底气。