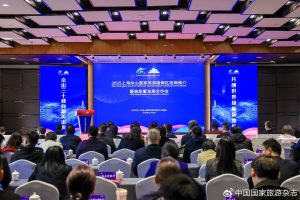

10月22日,《2026中国家庭养老金融健康指数调研报告》在清华大学发布。基于全国20256份有效样本,2026年度中国家庭养老金融健康指数(PFHI)为69.5分,由上一年度的积累期迈入优化期,我国家庭养老准备整体水平稳步提升。
这份报告由清华大学五道口金融学院《清华金融评论》与中美联泰大都会人寿保险有限公司联合编制,已是连续第二年发布。同日举办的韧性养老·重构未来研讨会上,全国社会保障基金理事会原副理事长王忠民、清华五道口金融学院党委委员张伟、清华五道口养老金融50人论坛秘书长董克用、大都会人寿总经理兼首席执行官孙思毅等近400名嘉宾出席。
从积累期到优化期,一字之差说明什么
积累期关注的是有没有,优化期关注的是配不配。分数从上一档跨到这一档,意味着多数家庭已经具备了基本的养老储备框架,接下来的问题变成结构是否合理、工具是否匹配、缺口是否补上。
报告专家成员、清华大学五道口金融学院中国保险与养老金融研究中心原研究负责人朱俊生给出的背景数据值得记住:我国60岁以上人口已超3.2亿,户均人口降至2.52人,失能半失能老人近4000万。养老周期在拉长,支撑结构却在变薄,这正是指数要衡量的处境。
今年最大的变化:首提养老韧性
报告在业界首次提出家庭养老韧性概念,指家庭通过财富积累、风险管理、家庭支持和资源配置,应对生命周期变化与养老不确定性、持续维持养老生活质量的综合能力。用朱俊生的话说,能否把养老认知转化为稳定的养老保障能力,正成为养老金融的全新衡量标准。
这个词的提出有其现实针对性。过去谈养老准备,多半在算一个总数:存够多少钱。但长寿时代的不确定性是多维的:可能活得更久,可能中途失能,可能子女不在身边,可能医疗支出集中爆发。单一数字无法覆盖这些变量,能覆盖的是一套可调整的能力。
对普通家庭来说,69.5分既不是及格线的终点,也不是可以松懈的理由。它是一个提醒:养老准备已经从攒钱的阶段,进入配置的阶段。接下来要问的不是存了多少,而是这笔钱能不能按月领、能不能应对失能、能不能在需要时立刻用上。