北京保险行业协会与北京保险学会近期集中发布人身保险行业养老金融实践成果与举措,提出从“一张保单”到“一套方案”、从“资金给付”到“全程陪伴”的转变。这个表述概括了养老金融这几年最实质的变化。
过去的问题:钱和服务是分开的
传统养老保险的逻辑很简单:交保费,到年龄领钱。但老人真正面对的问题往往不是缺钱,而是有钱也买不到合适的服务——找不到人上门照护、不知道去哪家机构、康复训练没人指导。
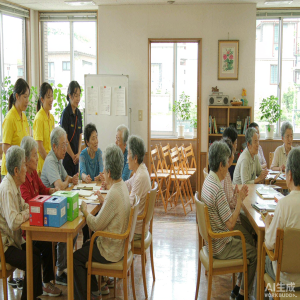
“保险+康养”生态圈的思路,就是把这笔钱和具体服务绑在一起。保险资金具备长期属性,可以投向养老社区、护理机构、康复设施;保单权益则可以把这些资源开放给客户。
产品供给的变化
按发布会信息,行业正在构建全生命周期养老金融产品矩阵:专属商业养老保险、养老年金、个人养老金、商业养老金等多元形态并进。针对高龄、慢病、带病体、残障人士等传统商业保险覆盖不足的群体,推出即期领取年金保险、单病种专项保险、次标体保障等差异化产品。
“带病体可投保”是一个重要突破。过去很多老人因为高血压、糖尿病买不了商业保险,现在有了针对性的产品,保障覆盖面得以扩大。
普惠触角的延伸
行业还在参与城市普惠金融和政保项目,深度参与长期护理保险制度建设,升级商业护理保险产品;聚焦失独家庭综合保障,推出老年人专属意外险,以市场化风险保障替代财政直接补贴。
数据可以说明规模:截至2026年6月末,北京商业保险年金累计为310.2万人次提供养老保障,保费规模超过600亿元;养老产业信贷投入实现一倍以上增长。
但要注意什么
第一,养老金产品周期长,收益不确定。宣传中的“演示利率”不等于实际收益,购买前要看清保障责任与费用结构。
第二,养老社区权益常有附加条件。比如需要达到一定保费门槛、需要排队等待入住资格、权益可能随产品停售而调整。签约前务必看清条款。
第三,长护险与医保的边界要分清。商业长护险是社会保险的补充,赔付条件和给付方式各不相同。
给准备规划的人的三个步骤
第一步,算清缺口:预估退休后每月支出,减去基本养老金,得到差额。第二步,配置顺序:先做好医疗保障(医保+必要的商业医疗险),再考虑养老现金流,最后才是养老社区权益这类“可选消费”。第三步,留出流动性:不要把所有积蓄都锁进长期产品,预留应急资金。
养老金融的价值不在于卖给你一份保单,而在于帮你把未来的不确定性变得可控一些。