进入十月,康养领域的合作与投资动作明显增多,从大型养老社区开工到企业间的服务生态整合,呈现出多层次的活跃状态。
大型项目拉动区域供给
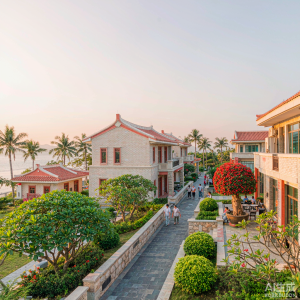
有保险系养老社区在武汉启动二期项目,计划投资规模较大,建成后预计新增养老床位约1600个。该项目一期已于数年前建成投用,用地面积约140亩,拥有养老床位约1200张,已成为当地高端养老设施的标杆。二期用地面积约123亩,计划分期建成。这类项目的意义在于,它把保险、医疗、康复、养老结合在一起,形成了相对完整的服务闭环,也为行业提供了重资产模式的可参照样本。
服务生态的横向整合
更多合作发生在服务能力的互补上。有企业围绕居家养老服务数字化、线上线下服务网络协同以及服务标准建设达成战略合作,通过资源整合提升居家养老服务的便利性与专业性;有保险机构与医疗服务方深化医康养服务;有物业企业与社区养老运营商共同探索物业加养老的服务范式;还有企业围绕出行与护理构筑服务生态,或携手共建全病程慢病健康服务模式。
这些合作的共同特征是:不再单打独斗,而是把各自在渠道、服务、技术或客群上的优势拼起来。原因也很清楚——老年人的需求本身就是复合的,单一的机构、医疗或护理服务都覆盖不全。
康养旅居的合作升温
在旅居康养方向,有康养产业公司与健康产业公司签署合作协议,依托各自优势深耕健康产业,在养老服务、康养旅居领域携手打造服务,优化康养服务体系、丰富旅居业态、升级客户体验。也有文旅企业持续探索无忧旅居的全流程服务体系。
值得注意的是,旅居康养的核心难点不在目的地资源,而在服务的连续性与安全性:老人异地期间的医疗衔接、突发情况处置、饮食与作息适配,都是决定体验的关键。
供应链与标准也在补位
有国家级质检机构与地方单位共建区域银发产品优选库,还有企业围绕智能康养展开布局,以AI赋能银发经济。产品优选库这类基础设施虽然不显眼,却能帮助消费者降低选择成本,也为优质产品提供背书。
看合作要看什么
面对密集的签约新闻,判断价值可以看三点:合作是否指向具体的服务交付而非仅仅品牌联合;双方能力是否真的互补而非同质叠加;以及是否有明确的落地时间表与考核标准。
康养产业的成熟,最终不取决于签了多少协议,而取决于老人能不能更方便地获得可靠的服务。这个标准,值得所有参与者时常回看。